16/11/2026
 Economía
Un informe del Instituto Argentina Grande reveló que el 47,2% de los hogares urbanos analizados necesitó utilizar ahorros, pedir préstamos o vender pertenencias para cubrir sus gastos. La venta de bienes aumentó casi un 17% en un año y alcanzó su nivel más alto desde la pandemia, mientras también creció el endeudamiento familiar.
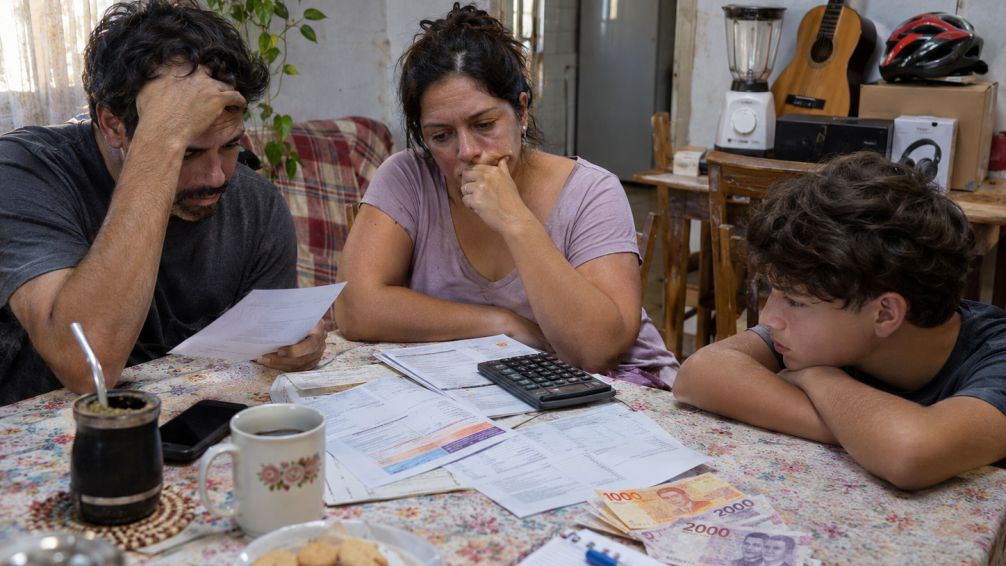
Cada vez más familias argentinas venden sus pertenencias para llegar a fin de mes. La pérdida de poder adquisitivo, las dificultades para afrontar los gastos cotidianos y el agotamiento de los ahorros llevaron a numerosos hogares a buscar recursos adicionales para sostener su economía.
Según un informe del Instituto Argentina Grande (IAG), elaborado a partir de los datos de la Encuesta Permanente de Hogares (EPH) del INDEC, 4.853.240 hogares urbanos recurrieron a alguna estrategia para complementar sus ingresos durante el segundo trimestre de 2026. La cifra representa el 47,2% del universo analizado.
Uno de los resultados más importantes fue el crecimiento de la venta de bienes personales. En el período estudiado, más de 1,1 millones de hogares utilizaron esa alternativa, una cantidad que aumentó cerca del 17% frente al mismo trimestre del año anterior.
El fenómeno también alcanzó a jubilados y familias que viven por debajo de la línea de pobreza, mientras el endeudamiento con bancos, financieras y conocidos registró niveles elevados.
El dato más significativo del relevamiento fue que el 10,8% de los hogares urbanos vendió pertenencias para llegar a fin de mes durante el segundo trimestre de 2026. Esto equivale a 1.110.257 familias, unas 160.850 más que en el mismo período de 2025. En términos interanuales, la cantidad de hogares que recurrió a esta estrategia aumentó un 16,9%. La comparación con 2023 muestra un crecimiento todavía mayor: el incremento alcanza el 36,2%, equivalente a casi 300.000 hogares adicionales. Según el Instituto Argentina Grande, se trata del segundo registro más elevado de la serie histórica iniciada en 2016, apenas por debajo del 11% alcanzado durante el último trimestre de 2020, cuando la pandemia afectaba profundamente la actividad económica. Además, el indicador de 2026 representa el valor más alto registrado para un segundo trimestre. Desde el organismo interpretan que desprenderse de bienes personales puede reflejar una situación de mayor vulnerabilidad, ya que esta alternativa suele aparecer cuando otras posibilidades para obtener dinero comenzaron a agotarse. La venta de pertenencias permite afrontar necesidades inmediatas, pero también implica reducir el patrimonio familiar y perder recursos que podrían resultar necesarios en el futuro.
El informe señala que el 47,2% de los hogares incluidos en el relevamiento utilizó al menos una estrategia económica complementaria, lo que equivale a 4.853.240 familias. El porcentaje se mantuvo prácticamente estable frente al segundo trimestre de 2025, aunque la cantidad de hogares que recurrió a estas alternativas aumentó un 16,3% respecto del mismo período de 2023. La utilización de ahorros continúa siendo la práctica más frecuente, con el 34% de los hogares, seguida por los préstamos de familiares o conocidos, que alcanzaron al 17,4%. En tercer lugar aparece el endeudamiento con entidades financieras, con el 14,7%, mientras que la venta de pertenencias representa el 10,8%. Estas categorías no son excluyentes, ya que una misma familia puede utilizar más de una alternativa durante el trimestre. Sin embargo, la composición de esas estrategias cambió durante el último año. La cantidad de hogares que gastaron ahorros disminuyó un 2,5%, mientras aumentaron los que vendieron bienes y solicitaron dinero prestado. Para el IAG, esta combinación puede indicar que parte de las familias comenzó a quedarse sin reservas económicas. El estudio también presenta una limitación metodológica importante: utiliza los datos de los 31 aglomerados urbanos relevados por la EPH, que representan aproximadamente 10,27 millones de hogares, por lo que sus cifras absolutas no abarcan la totalidad de las viviendas del país.

Las dificultades económicas también alcanzan a los hogares encabezados por personas jubiladas, que mostraron un deterioro importante en las estrategias utilizadas para sostener sus gastos. Según el informe, el 40,5% de las familias con jefatura jubilada necesitó complementar sus ingresos durante el segundo trimestre de 2026, una proporción que aumentó 7,3 puntos porcentuales respecto del mismo período de 2023. Sin embargo, el dato más relevante aparece en la venta de pertenencias: la proporción de estos hogares que recurrió a esa práctica pasó del 4% al 8% en tres años. De esta manera, la participación se duplicó, mientras que la cantidad de hogares involucrados registró un incremento del 111%. El fenómeno se desarrolla en un contexto de dificultades para recuperar el poder adquisitivo de las jubilaciones. Según los cálculos del Instituto Argentina Grande, el haber mínimo se ubicó en noviembre de 2026 aproximadamente un 10% por debajo de su nivel real de noviembre de 2023. Para quienes dependen principalmente de ingresos previsionales, los gastos en alimentación, medicamentos, servicios y mantenimiento del hogar pueden absorber una proporción importante de los recursos disponibles. Cuando no existen ahorros suficientes o posibilidades de obtener ingresos adicionales, desprenderse de bienes personales aparece como una alternativa para resolver necesidades inmediatas, aunque no garantiza una mejora sostenida de la situación económica.
El endeudamiento de los hogares argentinos alcanzó uno de los niveles más elevados de la serie analizada. Durante el segundo trimestre de 2026, aproximadamente 2.688.615 familias recurrieron a préstamos de entidades financieras, familiares, amigos o conocidos para cubrir sus gastos. Esto representa el 26,2% de los hogares urbanos incluidos en el estudio. Uno de los indicadores más preocupantes fue el aumento de quienes necesitaron combinar ambas modalidades de endeudamiento. Según el IAG, 606.677 hogares solicitaron dinero tanto a entidades financieras como a personas de su entorno, el valor más elevado desde el inicio de la serie. La cantidad aumentó un 32,9% frente al mismo trimestre de 2025, lo que equivale a 150.320 familias adicionales. Si la comparación se realiza con 2023, el crecimiento alcanza el 162,1%. Entre los hogares que se encuentran por debajo de la línea de pobreza, la situación es todavía más delicada: el 40,7% contrajo algún tipo de deuda y el 18,3% vendió pertenencias. Además, el 38,7% utilizó ahorros. Estos porcentajes reflejan que las dificultades para afrontar los gastos pueden llevar a combinar distintas fuentes de financiamiento. Sin embargo, el informe no permite establecer cuánto debe cada hogar ni qué proporción de esos préstamos presenta atrasos en los pagos. La principal señal de alerta es la creciente dependencia de recursos extraordinarios para sostener consumos cotidianos.

Los resultados del Instituto Argentina Grande se conocen en un escenario de dificultades para recuperar los salarios y sostener el consumo familiar. Un relevamiento del Banco Provincia sobre más de 320.000 cuentas sueldo de trabajadores privados mostró que, durante julio de 2026, el 36% de los titulares había agotado el saldo proveniente de su salario antes del décimo día del mes. La proporción llegó al 57% hacia el día 20. El estudio permite observar la velocidad con la que se utiliza el ingreso salarial dentro de las cuentas analizadas, aunque no significa necesariamente que esas personas se hayan quedado sin otros recursos económicos. Además, el banco registró una caída interanual del 4,3% en los ingresos reales de los trabajadores incluidos en su muestra y una reducción del 8,6% en el consumo real medido mediante tarjetas y Cuenta DNI. A este panorama se suma la evolución de los precios: el INDEC informó que la inflación de octubre fue del 2,2%, con un incremento del 4,2% en vivienda, agua, electricidad, gas y otros combustibles. Estos gastos fijos pueden limitar todavía más la capacidad de ahorro de los hogares. Aunque los datos corresponden a relevamientos y períodos diferentes, muestran presiones sobre el presupuesto familiar. Para el IAG, el crecimiento de la venta de pertenencias y del endeudamiento representa una señal de fragilidad económica, porque permite cubrir necesidades presentes a costa de reducir recursos disponibles para los próximos meses.
COMPARTE TU OPINION | DEJANOS UN COMENTARIO
Los comentarios publicados son de exclusiva responsabilidad de sus autores y las consecuencias derivadas de ellos pueden ser pasibles de sanciones legales.
Legislativas
16 de noviembre de 2026
Legislativas
Ley de Discapacidad: el Senado busca aprobarla este jueves El Senado buscará convertir en ley el nuevo régimen de protección para personas con discapacidad el jueves 19 de noviembre.
16 de noviembre de 2026
16 de noviembre de 2026
16 de noviembre de 2026
16 de noviembre de 2026
16 de noviembre de 2026
16 de noviembre de 2026
Subscribite para recibir todas nuestras novedades

Único diario digital con cobertura integral en cada rincón de la provincia de Buenos Aires.
contactoelbonaerense@gmail.com
Número de Edición : 2144


 © 2026
| El Bonaerense |