15/11/2026
 Ahora mismo
El consumo por habitante cayó a 44,5 kilos anuales en octubre, mientras los envíos al exterior alcanzaron el 31,1% de la producción. Los cortes tradicionales aumentaron hasta un 47,2% interanual en el Gran Buenos Aires.
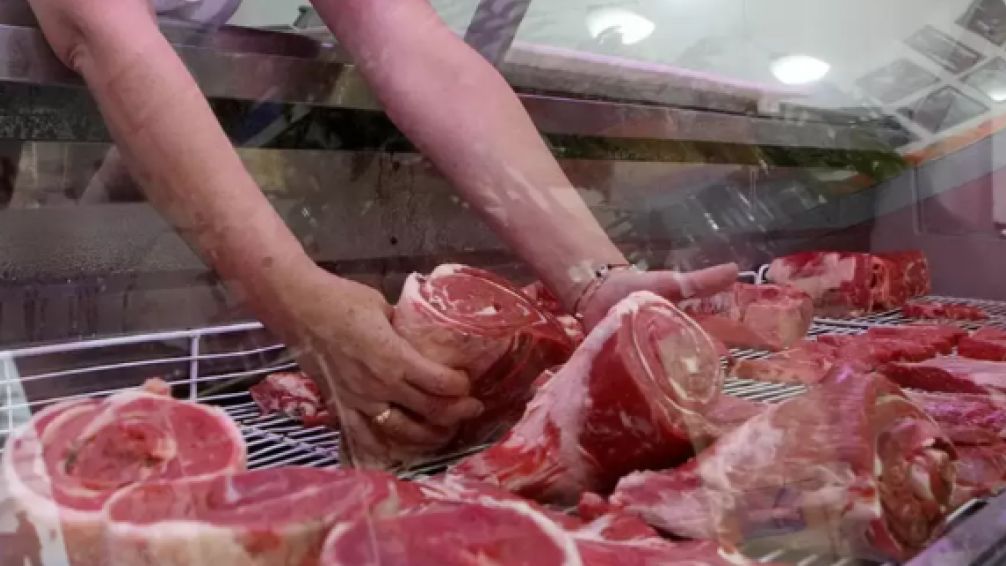
El consumo de carne vacuna en Argentina cayó a 44,5 kilos anuales por habitante en octubre de 2026, el registro más bajo de las últimas dos décadas. Mientras el mercado interno perdió más de 221.000 toneladas disponibles respecto del año anterior, las exportaciones alcanzaron una participación récord del 31,1% de la producción nacional.
Los datos surgen del último informe de la Cámara de la Industria y Comercio de Carnes y Derivados de la República Argentina (CICCRA), que también refleja fuertes aumentos en los precios de los cortes tradicionales. En el Gran Buenos Aires, la carne vacuna subió un 44,5% interanual, frente a una inflación general del 33%.
El escenario muestra un contraste entre el crecimiento del negocio exportador y las dificultades de los consumidores argentinos para sostener la compra de carne vacuna.
El consumo aparente de carne vacuna alcanzó los 44,5 kilos anuales por habitante en octubre de 2026. La cifra representa una caída interanual del 11,2% y constituye el nivel más bajo de la serie de las últimas dos décadas.
La comparación con octubre de 2023 también refleja el retroceso. En aquel momento, el consumo anual por persona se ubicaba en 54 kilos, mientras que actualmente registra 9,5 kilos menos, una reducción aproximada del 17,6%.
La tendencia se profundizó durante el último año, en un contexto de pérdida de poder adquisitivo, encarecimiento de los alimentos y mayor presencia de proteínas alternativas como el pollo y el cerdo.

Entre enero y octubre de 2026, el consumo aparente de carne vacuna totalizó 1,698 millones de toneladas de res con hueso.
Durante el mismo período de 2025, el volumen había alcanzado 1,919 millones de toneladas. La diferencia representa 221.100 toneladas menos destinadas al mercado argentino, una contracción interanual del 11,5%.
La producción nacional también registró una caída. En los primeros diez meses del año se obtuvieron 2,47 millones de toneladas, un 6,5% menos que durante el mismo período de 2025.
Sin embargo, las exportaciones siguieron una dirección diferente: crecieron un 6,9% y alcanzaron aproximadamente 767.000 toneladas de res con hueso.
De esta manera, el mercado interno pasó de absorber el 72,8% de la producción en 2025 al 68,9% en 2026. En contrapartida, la participación de las exportaciones subió del 27,2% al 31,1%.
El encarecimiento de la carne vacuna también impactó sobre el presupuesto de los hogares. Según los datos del INDEC utilizados por CICCRA, los cortes vacunos aumentaron un 44,5% interanual en el Gran Buenos Aires hasta octubre, por encima de la inflación general regional, que fue del 33%.
Entre los principales incrementos aparecen:
Carne picada común: subió un 47,2% y llegó a un promedio de $10.779 por kilo.
Cuadril: registró un aumento del 45%, con un precio promedio de $21.298.
Asado: acumuló una suba del 44% y alcanzó los $16.958 por kilo.
Nalga: aumentó un 43,7%, hasta los $21.832.
Paleta: avanzó un 42,8% y llegó a $17.157.
El pollo, en cambio, mostró un incremento interanual del 28,6% y se comercializó a un promedio de $4.734 por kilo.
De acuerdo con CICCRA, la carne vacuna se encareció un 12,4% en relación con el pollo durante los últimos doce meses, una diferencia que refuerza el desplazamiento hacia otras proteínas animales.

La menor disponibilidad de animales para faena constituye otro factor que explica la reducción de la oferta de carne vacuna.
Durante octubre de 2026 se faenaron 1,064 millones de cabezas de ganado, un 11,6% menos que en octubre de 2025. Se trató del registro más bajo para ese mes desde 2016.
En los primeros diez meses del año, la faena acumulada llegó a 10,24 millones de animales, con una caída interanual del 10,2%. En términos absolutos, representa aproximadamente 1,16 millones de cabezas menos.
CICCRA relaciona esta disminución con la escasez de hacienda disponible, producto de las pérdidas de stock provocadas por las condiciones climáticas adversas de los últimos años.
A esto se suma una mayor retención de vientres por parte de los productores. En octubre, las hembras representaron el 43,6% de la faena, una participación compatible con el comienzo de una etapa de recuperación del rodeo.
Sin embargo, recomponer el stock ganadero demanda varios ciclos productivos y no genera un aumento inmediato de la oferta.
COMPARTE TU OPINION | DEJANOS UN COMENTARIO
Los comentarios publicados son de exclusiva responsabilidad de sus autores y las consecuencias derivadas de ellos pueden ser pasibles de sanciones legales.
Policiales
15 de noviembre de 2026
Policiales
Una nena de 13 años recibió un disparo en la cara durante una disputa por un terreno La víctima sufrió una herida que comprometió la zona ocular y permanece internada en el Hospital Garrahan. La Justicia busca identificar al responsable del ataque. La bala ingresó por el pómulo izquierdo y llegó hasta la zona del ojo derecho.
15 de noviembre de 2026
15 de noviembre de 2026
15 de noviembre de 2026
Subscribite para recibir todas nuestras novedades

Único diario digital con cobertura integral en cada rincón de la provincia de Buenos Aires.
contactoelbonaerense@gmail.com
Número de Edición : 2143


 © 2026
| El Bonaerense |