23/10/2026
 Economía
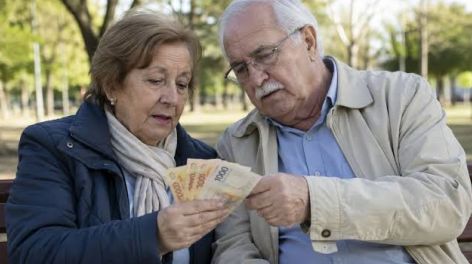
Un relevamiento de Brain Network reveló que el 45% de las personas consultadas llega con lo justo a fin de mes y otro 34% no consigue cubrir sus gastos. Las tarjetas de crédito, los recortes y los préstamos aparecen entre las principales alternativas para afrontar los faltantes de dinero.
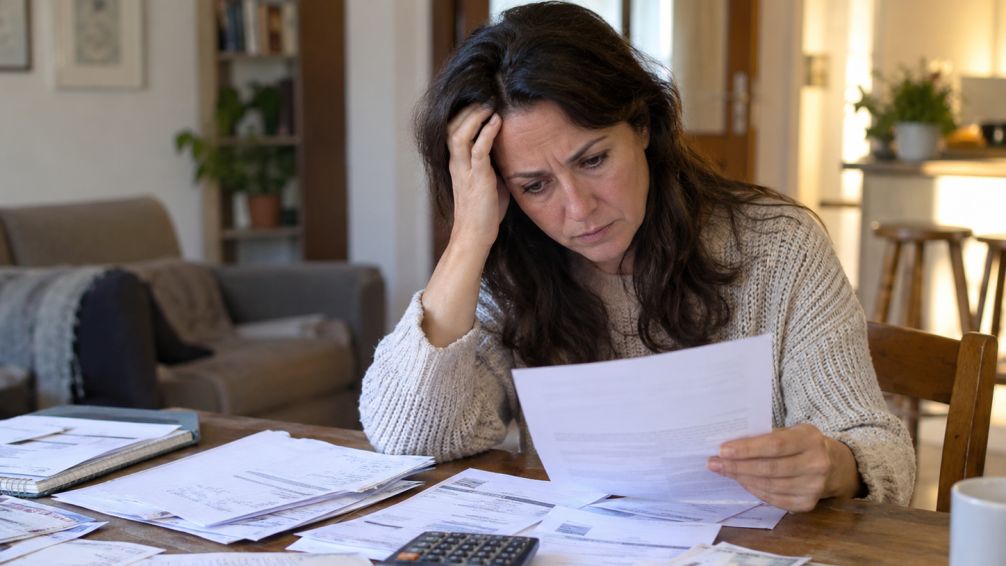
Llegar a fin de mes en Argentina se convirtió en un desafío para buena parte de los sectores medios y bajos, que recurren cada vez más a tarjetas de crédito, recortes de consumo y préstamos para afrontar sus compromisos cotidianos.
Según un estudio de la consultora Brain Network, el 79% de las personas encuestadas no tiene margen para ahorrar: el 45% asegura que sus ingresos apenas alcanzan para cubrir los gastos mensuales, mientras que el 34% reconoce que directamente no consigue afrontar todas sus obligaciones.
El relevamiento, denominado Comportamiento de pago y estrés financiero en los sectores C2, C3 y D1, se realizó durante septiembre de 2026 sobre 450 casos de la Ciudad de Buenos Aires y distintas localidades del interior.
Los resultados describen la situación financiera de los sectores socioeconómicos incluidos en la muestra y no representan automáticamente al conjunto de la población argentina.
El informe de Brain Network identificó tres perfiles de consumidores según su capacidad para afrontar los compromisos económicos. El 22% fue clasificado como personas que están "al día", ya que mantienen estabilidad en sus pagos y mejores expectativas sobre su situación financiera. Sin embargo, el grupo más numeroso, integrado por el 57% de los encuestados, fue denominado "malabaristas": se trata de personas que consiguen cumplir con sus obligaciones, aunque necesitan realizar ajustes frecuentes para equilibrar sus cuentas. En este segmento predominan los mayores de 50 años. Por último, el 21% fue identificado como "desbordado", una categoría que reúne a quienes tienen ingresos insuficientes y acumulan atrasos recurrentes. Entre ellos aparecen con mayor frecuencia personas de entre 30 y 39 años. La principal preocupación es que una parte importante de los hogares consigue mantenerse al día, pero dispone de un margen muy reducido para afrontar gastos inesperados.
Cuando el dinero no alcanza, la tarjeta de crédito aparece como la principal herramienta para cubrir los faltantes. Entre las 304 personas que tuvieron dificultades para realizar pagos a bancos o entidades financieras digitales, el 40% aseguró que recurrió a este medio para afrontar gastos. Otras alternativas frecuentes fueron reducir consumos, mencionada por el 31%; pedir dinero prestado a familiares o amigos, con el 23%; postergar vencimientos, con el 17%; y solicitar préstamos, con el 16%. El estudio también analizó las medidas adoptadas durante los últimos tres meses: entre quienes manifestaron algún grado de dificultad para pagar, el 39% recortó gastos y el 36% buscó generar ingresos adicionales. En algunos casos, esas alternativas implican trabajos complementarios o mayores esfuerzos para obtener dinero. La utilización de tarjetas no significa necesariamente que los consumidores financien el resumen o paguen solamente el mínimo, pero puede convertirse en una fuente adicional de deuda cuando los faltantes se repiten.

Uno de los datos más preocupantes aparece entre quienes utilizan nuevas deudas para cubrir compromisos anteriores. Según el relevamiento, el 21% de las personas que atravesaron dificultades de pago durante los últimos tres meses tomó un préstamo para cancelar otro. Además, el 19% utilizó su tarjeta de crédito para afrontar una obligación financiera y el 18% recurrió a alguna refinanciación. Estas decisiones pueden ofrecer un alivio inmediato, pero también aumentar los compromisos futuros cuando los ingresos continúan siendo insuficientes. La situación se vuelve especialmente delicada para los consumidores que deben afrontar varias cuotas al mismo tiempo y necesitan elegir cuáles pagar primero. Dentro del segmento de mayor vulnerabilidad financiera, los atrasos dejan de ser situaciones aisladas y se transforman en dificultades recurrentes. El informe advierte que este mecanismo puede generar un ciclo de endeudamiento difícil de interrumpir, especialmente cuando los nuevos créditos incorporan intereses y extienden las obligaciones durante varios meses.
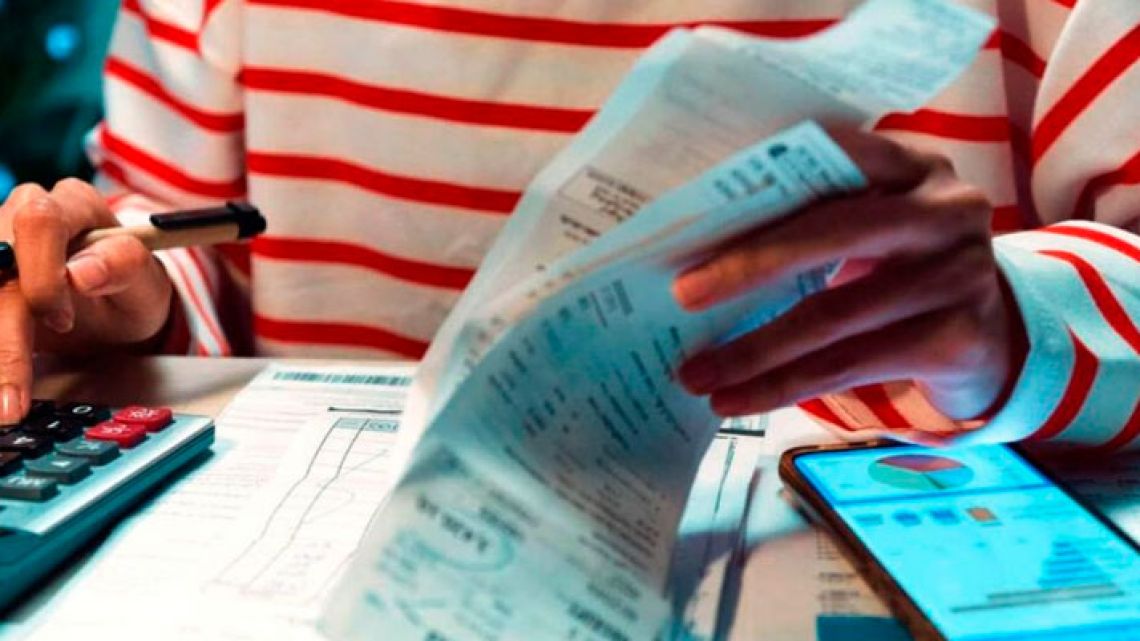
El estudio también analizó qué sucede cuando una persona tiene compromisos con bancos y billeteras virtuales, pero no cuenta con dinero suficiente para pagar ambos. Frente a esa situación hipotética, el 72% de los consultados manifestó que priorizaría la cuota bancaria, mientras que solamente el 18% elegiría cancelar primero la deuda con una entidad financiera digital. Esta diferencia representa un desafío para las empresas fintech y otros proveedores de crédito no bancario, cuyos servicios tienen una presencia importante entre los trabajadores independientes. El relevamiento también mostró que las dificultades para afrontar pagos durante los últimos seis meses alcanzaron al 60% de quienes tenían deudas bancarias y al 65% de las personas con compromisos financieros digitales. Sin embargo, la preferencia declarada por los bancos no significa que todos los consumidores actúen efectivamente de esa manera. Se trata de una intención de pago que permite comprender cómo los usuarios ordenan sus prioridades cuando deben administrar recursos limitados.
Frente a las dificultades económicas, la refinanciación de deudas aparece como una alternativa cada vez más considerada. El 69% de los encuestados manifestó interés en acceder a una cuota mensual más baja, aunque eso implique extender el plazo de devolución. Entre quienes registraron atrasos, la proporción llegó al 72%. Sin embargo, el 45% de las personas con mora aseguró que todavía no había recibido una propuesta de refinanciación y el 59% tampoco la había solicitado por iniciativa propia. Lionel Holzman, directivo de Brain Network, planteó que las entidades financieras tienen la oportunidad de ofrecer soluciones antes de que los consumidores pasen de una situación de equilibrio frágil a otra de incumplimientos recurrentes. En cuanto a los mecanismos de cobranza, el 97% consideró adecuados los recordatorios amigables y el 91% valoró la flexibilidad en los plazos. En contraste, apenas el 19% aprobó las amenazas legales o de inclusión en registros de morosidad durante las primeras etapas del atraso. Una refinanciación puede reducir el pago mensual, aunque también es importante considerar que extender los plazos puede aumentar el costo total de la deuda.
El relevamiento muestra que las dificultades para llegar a fin de mes no siempre se traducen inmediatamente en atrasos o incumplimientos. Muchas personas consiguen pagar sus obligaciones, pero necesitan reducir gastos, utilizar crédito o buscar ingresos adicionales para conseguirlo.
Las expectativas tampoco son uniformes: el 44% de los encuestados cree que su situación financiera mejorará durante el próximo año, mientras que el 36% considera que permanecerá igual y el 20% anticipa un empeoramiento.
El principal desafío para los hogares es evitar que las soluciones utilizadas para afrontar los gastos de un mes se transformen en nuevas deudas para el siguiente.
COMPARTE TU OPINION | DEJANOS UN COMENTARIO
Los comentarios publicados son de exclusiva responsabilidad de sus autores y las consecuencias derivadas de ellos pueden ser pasibles de sanciones legales.
Clima
23 de octubre de 2026
Clima
Jornada gris y húmeda en el AMBA: persisten las lloviznas y rigen alertas por temporales severos Tras las tormentas y chaparrones de las últimas horas, la región metropolitana transita un viernes cubierto e inestable. En paralelo, el Servicio Meteorológico Nacional mantiene advertencias de nivel naranja y amarillo por precipitaciones intensas en múltiples provincias.
23 de octubre de 2026
23 de octubre de 2026
23 de octubre de 2026
23 de octubre de 2026
Subscribite para recibir todas nuestras novedades
Único diario digital con cobertura integral en cada rincón de la provincia de Buenos Aires.
contactoelbonaerense@gmail.com
Número de Edición : 2120




 © 2026
| El Bonaerense |