14/11/2026
 Economía
El consumo de carne vacuna en Argentina cayó un 11,2% interanual y se ubicó en 44,5 kilos por habitante al año, según CICCRA. Mientras las exportaciones aumentaron un 6,9%, la menor disponibilidad de hacienda y los precios que superan la inflación complican el acceso a uno de los alimentos tradicionales de las familias.
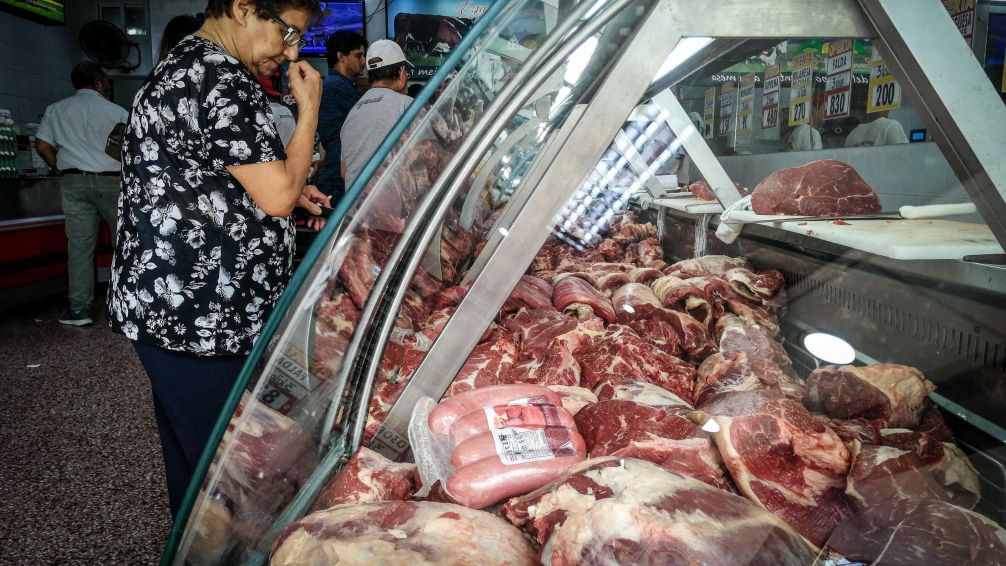
El consumo de carne vacuna en Argentina volvió a caer durante octubre de 2026 y reflejó las dificultades que atraviesa el mercado interno. Según el último informe de la Cámara de la Industria y Comercio de Carnes y Derivados de la República Argentina (CICCRA), el promedio de consumo por habitante de los últimos doce meses descendió a 44,5 kilos anuales, un 11,2% menos que un año atrás.
La disminución equivale a 5,6 kilos menos de carne vacuna por persona al año, en un escenario marcado por la reducción de la producción ganadera, el crecimiento de las exportaciones y el encarecimiento de los principales cortes.
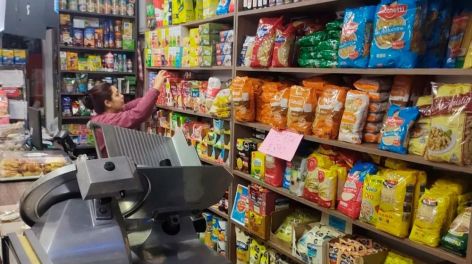
El fenómeno también impacta en los hogares de la provincia de Buenos Aires, donde los precios de la carne aumentaron más que la inflación general durante el último año. La combinación de una menor oferta y las dificultades del poder adquisitivo modifica los hábitos de compra y favorece la búsqueda de proteínas alternativas, como el pollo y el cerdo.
Los datos de CICCRA muestran que el consumo de carne vacuna continúa en retroceso. En octubre de 2026, el promedio de los últimos doce meses se ubicó en 44,5 kilos por habitante al año, frente a los 50,1 kilos registrados en el mismo período de 2025. La diferencia representa una caída interanual del 11,2%, equivalente a 5,6 kilos menos por persona. Este indicador no significa que cada argentino haya consumido exactamente esa cantidad durante octubre, sino que refleja una estimación anualizada a partir de la disponibilidad de carne para el mercado interno. El retroceso también aparece en los volúmenes totales. Entre enero y octubre de 2026, el consumo aparente de carne vacuna alcanzó aproximadamente 1,698 millones de toneladas res con hueso, una disminución de 221.100 toneladas frente al mismo período del año anterior. Según la entidad, el mercado interno absorbió el 68,9% de la producción total, mientras que durante los primeros diez meses de 2025 había recibido una proporción mayor. La menor disponibilidad se desarrolla en un contexto en el que el precio de los alimentos continúa condicionando las decisiones familiares. Para numerosos consumidores, sostener la compra habitual de carne vacuna representa un gasto cada vez más importante, por lo que algunos hogares optan por reducir cantidades, elegir cortes económicos o reemplazar parte del consumo por otras alternativas.
Uno de los factores que explican la situación es la reducción de la cantidad de animales disponibles para la faena, vinculada con la disminución del rodeo ganadero y las consecuencias acumuladas de las sequías de los últimos años. Durante octubre se faenaron aproximadamente 1,064 millones de cabezas de ganado, un 11,6% menos que en el mismo mes de 2025. De acuerdo con CICCRA, fue el octubre con menor actividad desde 2016. En el acumulado de los primeros diez meses del año, la faena alcanzó los 10,24 millones de animales, lo que representa una contracción interanual del 10,2% y equivale a alrededor de 1,16 millones de cabezas menos. A pesar de ese retroceso, el aumento del peso promedio de los animales permitió amortiguar parcialmente la caída de la producción. Entre enero y octubre, ese indicador alcanzó los 241 kilos por cabeza, un 4,1% más que durante el mismo período de 2025. Como resultado, la producción totalizó aproximadamente 2,47 millones de toneladas res con hueso, con una disminución del 6,5% interanual. Otro dato relevante fue la participación de hembras en la faena, que durante octubre se ubicó en el 43,6%. Para la cámara empresaria, ese nivel resulta compatible con una etapa de retención de vientres, en la que los productores conservan vacas y vaquillonas para recomponer el stock ganadero. Sin embargo, la recuperación del rodeo requiere tiempo, por lo que una mejora en la cantidad de animales disponibles no necesariamente se traducirá de inmediato en una mayor oferta de carne.
Mientras el mercado interno recibió menos carne, las exportaciones argentinas aumentaron un 6,9% durante los primeros diez meses de 2026. Según el informe de CICCRA, los envíos al exterior totalizaron aproximadamente 767.000 toneladas res con hueso, unas 49.700 toneladas más que en igual período del año anterior. De esta manera, las exportaciones representaron el 31,1% de la producción nacional, la participación más elevada registrada en la serie analizada por la entidad. China continuó siendo el principal destino de la carne argentina. Durante septiembre compró 37.736 toneladas peso producto, equivalentes al 62,1% de los envíos de ese mes. Estados Unidos también sostuvo una demanda importante, con 5.330 toneladas adquiridas durante septiembre, un 33,8% más que un año antes. El incremento de los despachos hacia ese mercado se vinculó con la ampliación del cupo preferencial para la carne argentina, que alcanzó las 100.000 toneladas. Israel completó el grupo de principales compradores y, junto con China y Estados Unidos, concentró el 78,9% de las exportaciones de septiembre. A la mayor cantidad de operaciones se sumó una mejora de los precios internacionales. Entre enero y septiembre, el valor promedio de la tonelada exportada alcanzó los 7.834 dólares, un 28,2% más que durante 2025. Esa evolución permitió que la facturación acumulada llegara a 3.655,1 millones de dólares, con un crecimiento interanual del 37,9%.

La reducción de la oferta también se reflejó en el aumento de los precios de la carne vacuna en los comercios argentinos. De acuerdo con los datos del INDEC utilizados por CICCRA, los principales cortes vacunos en el Gran Buenos Aires acumularon una suba interanual cercana al 44,5% hasta octubre de 2026, por encima de la inflación general de la región, que fue del 33%. La diferencia muestra un encarecimiento relativo del producto frente al conjunto de bienes y servicios que integran el Índice de Precios al Consumidor. Dentro del rubro alimentos y bebidas no alcohólicas, la categoría carnes y derivados registró un incremento interanual del 38,9%, mientras que el conjunto de alimentos aumentó un 33,9%. El contraste también aparece al comparar la evolución de la carne vacuna con la del pollo. Según el relevamiento oficial, el pollo entero acumuló un aumento del 28,6% durante los últimos doce meses, una variación considerablemente menor que la observada en los cortes bovinos. Esto amplió la diferencia de precios entre ambas proteínas y contribuyó a modificar las decisiones de compra de los consumidores. Sin embargo, el movimiento no fue uniforme a lo largo del año: otros relevamientos sectoriales registraron variaciones mensuales moderadas de la carne vacuna durante octubre. Por lo tanto, el fuerte incremento interanual refleja principalmente los aumentos acumulados en distintos momentos de los doce meses anteriores, y no una suba de esa magnitud ocurrida exclusivamente durante octubre.
El escenario actual combina menor producción ganadera, exportaciones en crecimiento y dificultades para sostener el consumo interno, tres factores que influyen sobre la disponibilidad y el precio de la carne vacuna. Desde CICCRA explicaron que la reducción del stock, relacionada con las sequías de años anteriores, limita la cantidad de animales que pueden destinarse a faena. Al mismo tiempo, la mayor demanda externa representa una oportunidad para los frigoríficos exportadores, pero también implica que una proporción más elevada de la producción se comercializa fuera del país. Esta situación no significa que toda la caída del consumo local se explique por las exportaciones, ya que también intervienen la evolución de los ingresos familiares, los costos productivos y la competencia de otras carnes. Para los hogares, el principal problema es la relación entre los salarios disponibles y el precio de los alimentos. Cuando los cortes vacunos aumentan por encima de la inflación general, mantener la misma cantidad en la mesa requiere destinar una porción mayor del presupuesto. La evolución de los próximos meses dependerá de la recuperación del rodeo, las decisiones de los productores sobre la retención de animales, la demanda internacional y el poder de compra del mercado interno. Mientras tanto, los datos de octubre muestran que los argentinos consumen menos carne vacuna que un año atrás, incluso cuando el sector exportador mantiene un crecimiento sostenido.
COMPARTE TU OPINION | DEJANOS UN COMENTARIO
Los comentarios publicados son de exclusiva responsabilidad de sus autores y las consecuencias derivadas de ellos pueden ser pasibles de sanciones legales.
Deportes
14 de noviembre de 2026
Deportes
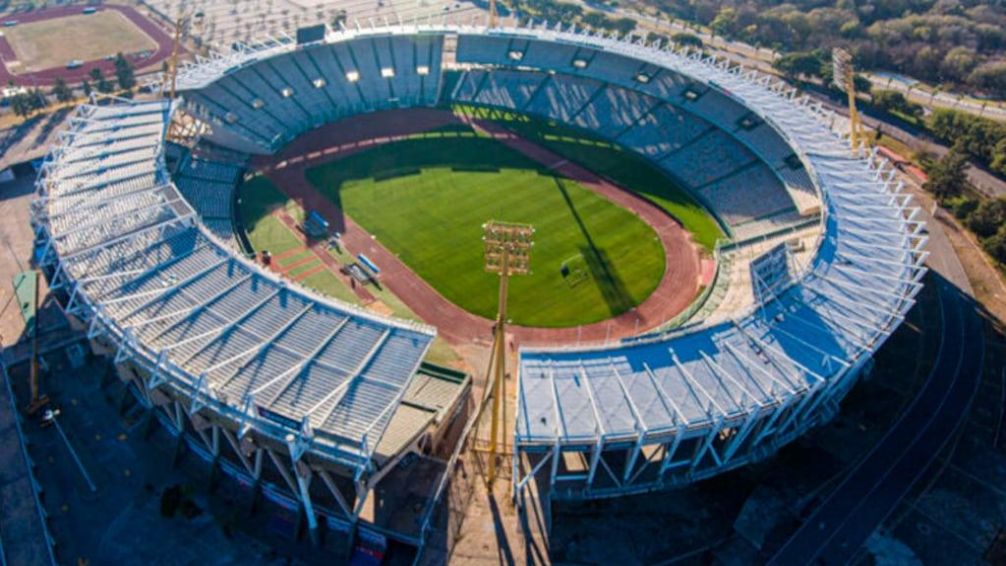
Argentina vs. Costa Rica: cuándo juegan y cuánto salen las entradas La Selección argentina enfrentará a Costa Rica el martes 17 de noviembre, desde las 20, en el estadio Mario Alberto Kempes de Córdoba.
14 de noviembre de 2026
14 de noviembre de 2026
14 de noviembre de 2026
Subscribite para recibir todas nuestras novedades

Único diario digital con cobertura integral en cada rincón de la provincia de Buenos Aires.
contactoelbonaerense@gmail.com
Número de Edición : 2142


 © 2026
| El Bonaerense |