
18/09/2026
 Economía
La economía retrocedió frente a los primeros tres meses del año, aunque todavía mostró una mejora interanual del 2%. El consumo privado, el gasto público y la inversión bajaron en términos trimestrales, mientras que las exportaciones crecieron 2,5%.

El Producto Interno Bruto (PBI) de la Argentina cayó 0,6% durante el segundo trimestre de 2026 frente a los primeros tres meses del año, según el informe de avance del nivel de actividad publicado por el INDEC.
El dato marcó un retroceso después del crecimiento trimestral del 0,7% registrado entre enero y marzo. Pese a eso, la economía todavía mostró una mejora del 2% interanual y acumuló una expansión del 2,2% durante la primera mitad del año.
Uno de los principales factores detrás del retroceso fue la caída del consumo.
En términos desestacionalizados, el consumo privado bajó 2,4% frente al primer trimestre, mientras que el consumo público retrocedió 2,3%.
El dato refleja una pérdida de dinamismo en la demanda interna durante el período abril-junio.
La formación bruta de capital fijo, utilizada como referencia para medir la inversión, disminuyó 0,8% trimestral.
La caída se suma al retroceso del consumo y muestra que dos de los componentes más importantes de la demanda interna perdieron fuerza.
Las exportaciones fueron la principal excepción, con un crecimiento del 2,5%, mientras que las importaciones bajaron 3,5%.
La comparación contra el segundo trimestre de 2025 mostró un escenario diferente.
El PBI registró una mejora del 2% interanual, mientras que durante los primeros seis meses de 2026 acumuló una expansión del 2,2%.
La serie tendencia-ciclo también mostró un avance del 0,8% respecto del trimestre anterior.
De esta manera, la economía permanece por encima de los niveles de un año atrás, aunque perdió impulso frente al comienzo de 2026.
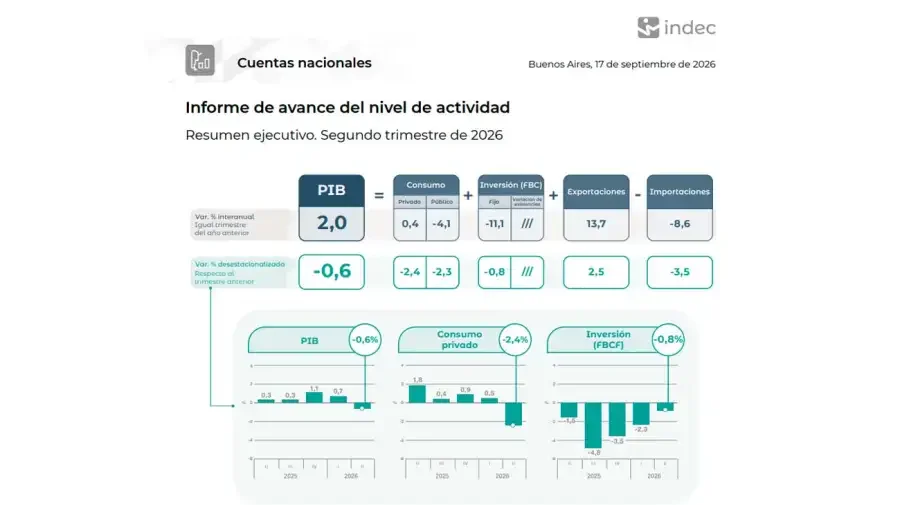
En términos interanuales, el consumo privado creció solamente 0,4%.
El consumo público, en cambio, cayó 4,1% frente al segundo trimestre del año pasado.
La inversión mostró un deterioro todavía mayor, con una contracción interanual del 11,1%.
El sector externo mostró uno de los mejores desempeños.
Las exportaciones aumentaron 13,7% interanual, muy por encima de otros componentes de la economía.
La mejora permitió compensar parcialmente el retroceso observado en el mercado interno.
El detalle de la inversión revela que los bienes destinados a ampliar o renovar la capacidad productiva fueron los más afectados.
La inversión en maquinaria y equipo cayó 15,2% interanual, mientras que los equipos de transporte retrocedieron 22,1%.
Dentro de maquinaria y equipo, el componente nacional disminuyó 15,5% y el importado 15%.

Las construcciones mostraron una variación interanual de apenas -0,1%.
Dentro de esa categoría, el segmento denominado "otras construcciones" cayó 8,2%.
El dato confirma un escenario de escaso dinamismo para una actividad que suele tener un peso importante sobre el empleo y la inversión.
Entre las distintas actividades económicas, la pesca encabezó las subas con un crecimiento interanual del 44,7%.
También se destacaron:
Los sectores vinculados con recursos naturales y exportaciones tuvieron así una mejor evolución relativa.
La industria volvió a ubicarse entre las actividades con peor desempeño.
La producción manufacturera retrocedió 2,1% interanual durante el segundo trimestre.
La administración pública y defensa también cayó 1,4%, mientras que el comercio mayorista, minorista y reparaciones mostró una variación prácticamente nula.
La construcción, por su parte, apenas creció 0,2%.

Los datos posteriores al cierre del trimestre también reflejaron dificultades para el sector fabril.
En julio, la industria manufacturera utilizó apenas 58,2% de su capacidad instalada y acumuló nueve meses consecutivos por debajo del 60%.
Ese dato refuerza las señales de debilidad observadas durante el segundo trimestre.
El balance deja dos lecturas diferentes.
Por un lado, el nivel de actividad sigue siendo superior al registrado un año atrás.
Por otro, el retroceso trimestral del 0,6%, junto con las caídas del consumo y la inversión, muestra que la recuperación perdió velocidad durante el segundo trimestre.
La evolución del mercado interno, la inversión y la industria aparece ahora como uno de los principales factores a seguir durante la segunda mitad de 2026.
COMPARTE TU OPINION | DEJANOS UN COMENTARIO
Los comentarios publicados son de exclusiva responsabilidad de sus autores y las consecuencias derivadas de ellos pueden ser pasibles de sanciones legales.
Policiales
18 de septiembre de 2026
Policiales
Denuncian por abuso a un estudiante de profesorado y piden apartarlo Una joven de 19 años denunció a un hombre de 47 que cursaría el último año del profesorado de nivel primario en el ISFD N°11.
18 de septiembre de 2026
18 de septiembre de 2026
18 de septiembre de 2026
18 de septiembre de 2026
18 de septiembre de 2026
Subscribite para recibir todas nuestras novedades

Único diario digital con cobertura integral en cada rincón de la provincia de Buenos Aires.
contactoelbonaerense@gmail.com
Número de Edición : 2085


 © 2026
| El Bonaerense |


